
Artikel 110 in uw taxatierapport is niet verboden: zo gaat u om met een bezoek van de Belastingdienst
Arnhem, 20 november 2026
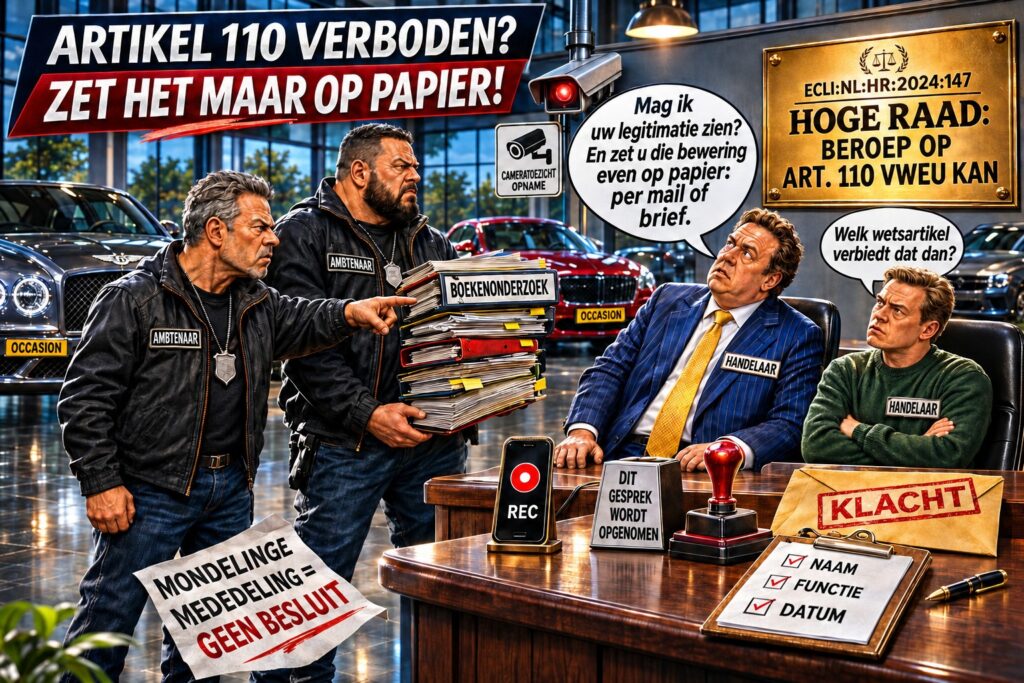
Handelaren en taxateurs melden dat medewerkers van de Belastingdienst bij hertaxaties, PTX-controles en onaangekondigde bezoeken stellen dat een beroep op artikel 110 VWEU in een taxatierapport “verboden” is. Daarbij wordt uitgebreid geschetst wat er allemaal kan gebeuren, tot een boekenonderzoek aan toe. Een verbod op een beroep op artikel 110 bestaat niet. Dit stuk legt uit wat u bij zo’n bezoek doet: vraag wie u spreekt, meld dat u het gesprek wilt opnemen, vraag om elke bewering op papier en dien een klacht in als u zich onder druk gezet voelt.
In één minuut
- Een beroep op artikel 110 mag. Volgens de Hoge Raad laat de wet onverlet dat u “in een concreet geval met succes een beroep kan doen op het discriminatieverbod van artikel 110 VWEU”.
- Vraag om legitimatie. Noteer naam, functie, datum en tijd.
- Een mondelinge mededeling is geen besluit. Vraag elke bewering per brief of e-mail, met de wettelijke grondslag.
- Meld dat u het gesprek wilt opnemen. Een gesprek opnemen waaraan u zelf deelneemt, is niet strafbaar. Let wel op de spelregels van de Belastingdienst.
- Stuur na afloop zelf een e-mail met wat er volgens u is gezegd.
- Werk mee. Vragen om gegevens en boeken moet u beantwoorden; dat staat in de wet.
- Voelt u zich onder druk gezet? Dien een klacht in bij de Belastingdienst en daarna, als dat nodig is, bij de Nationale ombudsman.
- Was u getuige of voelde u zich geïntimideerd? Leg het dezelfde dag vast en gebruik het bij een klacht.
Een beroep op artikel 110 is niet verboden
Een wet, regeling of uitspraak die verbiedt dat een taxatierapport of een aangifte een beroep doet op artikel 110 VWEU, hebben wij niet aangetroffen in de wetteksten en de bpm-rechtspraak die wij bijhouden (peildatum 20 november 2026). De rechtspraak zegt het omgekeerde.
Op artikel 110 VWEU kunt u zich rechtstreeks beroepen, tegenover de Belastingdienst en voor de rechter. De norm komt van het Hof van Justitie: discriminatie wordt alleen voorkomen “indien kan worden gekozen voor het laagste restbedrag van de registratiebelasting dat nog is vervat in de waarde van gelijksoortige reeds op het nationale grondgebied geregistreerde tweedehands voertuigen” (HvJ 19 december 2013, C-437/12, X, punt 42).
Volgens de Hoge Raad laat het wettelijke systeem “onverlet dat de belastingplichtige in een concreet geval met succes een beroep kan doen op het discriminatieverbod van artikel 110 VWEU” (HR 2 februari 2024, ECLI:NL:HR:2024:147, r.o. 3.6.2).
Dat geldt ook voor de Belastingdienst zelf. “De inspecteur is bij het opleggen van een naheffingsaanslag in de bpm gehouden te blijven binnen de grenzen van artikel 110 VWEU” (HR 24 maart 2023, ECLI:NL:HR:2023:440, r.o. 3.2.2).
Artikel 110 VWEU is Europees recht, en Europees recht gaat boven nationaal recht. Volgens het Hof van Justitie doen verdragsbepalingen “elke strijdige bepaling van de bestaande nationale wetgeving van rechtswege buiten toepassing treden” (HvJ 9 maart 1978, zaak 106/77, Simmenthal, ECLI:EU:C:1978:49, punt 17). Die plicht om strijdig nationaal recht buiten toepassing te laten “rust niet alleen op de nationale rechter maar op alle overheidsorganen, met inbegrip van de bestuursorganen” (HvJ 9 september 2003, C-198/01, CIF, punt 49). Dus ook op de Belastingdienst. De bewering dat een beroep op artikel 110 verboden is, houdt daarom geen stand. Bestaat zo’n verbod volgens de Belastingdienst toch, dan moet het ergens staan: in welk wetsartikel?
Een standpunt dat open en onderbouwd in het rapport staat, maakt een aangifte ook niet opzettelijk onjuist als de rechter het later niet volgt. Het moet dan wel gaan om een pleitbaar standpunt: de aangever moest “naar objectieve maatstaven gemeten” redelijkerwijs kunnen en mogen menen dat zijn uitleg en zijn aangifte juist waren (HR 21 april 2017, ECLI:NL:HR:2017:638, r.o. 3.4.5; herhaald in HR 1 december 2017, ECLI:NL:HR:2017:3056, r.o. 2.4 en 2.5). Of een standpunt pleitbaar is, beoordeelt de rechter.
Wat de Hoge Raad wel heeft afgewezen, is de herleidingsmethode, ook kentekenregistermethode genoemd. Hij liet het oordeel van het hof in stand dat die methode niet behoort tot de wettelijk toegestane methoden om de vermindering van de bpm te berekenen, en dat ook artikel 110 VWEU niet noopt om haar te aanvaarden. Volgens het hof gaat de methode bij op latere leeftijd ingevoerde auto’s uit van “een rekenkundig herleid bedrag dat niet altijd de daadwerkelijk betaalde bpm weergeeft”, en “dergelijke gegevens kunnen niet worden gebruikt om aan te tonen dat in strijd met artikel 110 VWEU te veel bpm wordt geheven” (HR 11 juli 2025, ECLI:NL:HR:2025:1134, r.o. 2.1.2 en 2.2). Dat arrest gaat over een rekenmethode en over welk bewijs volstaat. Een verbod om een beroep op artikel 110 te doen, staat er niet in.
Vraag wie u spreekt
Een ambtenaar van de Belastingdienst draagt bij zijn werk een legitimatiebewijs. “Hij is verplicht dit bewijs desgevraagd meteen te tonen” (Bekendmaking model legitimatiebewijs Belastingdienst, Stcrt. 2014, 15855). Komt een medewerker onaangekondigd, dan “legitimeert onze medewerker zich altijd, ook als u er niet om vraagt”, schrijft de Belastingdienst in zijn eigen folder over het derdenonderzoek.
- Vraag om het legitimatiebewijs en noteer naam, functie en onderdeel (Belastingdienst, Douane of FIOD), met datum en tijd.
- Ook u moet op verzoek uw identiteitsbewijs laten zien als dat van belang kan zijn voor de belastingheffing (art. 47 lid 3 AWR).
- Wordt u als verdachte verhoord, bijvoorbeeld door de FIOD, dan bent u niet verplicht te antwoorden, en dat moet u vooraf worden meegedeeld. Leg dan geen verklaring af zonder advocaat.
- Wordt u verhoord met het oog op een boete, dan hoeft u daarover geen verklaring af te leggen, en ook dat moet u vooraf worden meegedeeld (art. 5:10a Awb).
Mag de medewerker zomaar binnenkomen? In uw bedrijfspand en op uw terrein moet u de inspecteur toegang geven voor zover dat nodig is voor een onderzoek op grond van de belastingwet. Dat geldt tussen acht uur ’s ochtends en zes uur ’s avonds, niet op zaterdag, zondag en feestdagen. Kan het onderzoek in die uren redelijkerwijs niet, dan geldt het ook tijdens de uren dat uw bedrijf open is (art. 50 AWR). Vraag welk onderzoek het betreft en noteer het antwoord.
Een mondelinge mededeling is geen besluit
De Algemene wet bestuursrecht is daar duidelijk over: “Onder besluit wordt verstaan: een schriftelijke beslissing van een bestuursorgaan, inhoudende een publiekrechtelijke rechtshandeling” (art. 1:3 lid 1 Awb). Wat een medewerker aan de telefoon, aan de balie of op uw terrein zegt, is dus geen besluit. U kunt er geen bezwaar tegen maken en het verandert niets aan uw rechten. Bij de rechter kunt u alleen opkomen tegen een belastingaanslag, zoals een naheffingsaanslag, of een voor bezwaar vatbare beschikking (art. 26 AWR). Daar gaat bezwaar aan vooraf, binnen zes weken. Een brief met alleen een standpunt kunt u niet aanvechten, maar hij legt wel vast wat de Belastingdienst stelt.
- Vraag om het op papier. Vraag de medewerker om elke bewering per brief of e-mail te herhalen, met de wettelijke grondslag erbij. Zegt iemand dat een beroep op artikel 110 verboden is, vraag dan welk wetsartikel dat verbiedt. Een wettelijke plicht voor de medewerker om op zo’n verzoek in te gaan, hebben wij niet gevonden. Vragen mag altijd, en een weigering kunt u noteren.
- Leg uw eigen versie vast. Stuur dezelfde dag een e-mail aan de medewerker met wat er volgens u is gezegd, en vraag om een correctie als iets niet klopt. Bewaar die e-mail bij het dossier van de auto.
- Werk wel mee. De wet verplicht u de inspecteur desgevraagd gegevens en inlichtingen te geven en boeken en bescheiden beschikbaar te stellen (art. 47 lid 1 AWR). Dat geldt ook als het verzoek mondeling wordt gedaan. Weiger dat niet. U mag wel vragen om een verzoek schriftelijk te krijgen, met een redelijke termijn.
Opnemen: meld het vooraf
Strafbaar is wie een gesprek in een woning, besloten lokaal of op een erf met een technisch hulpmiddel opneemt “zonder deelnemer aan dat gesprek te zijn” (art. 139a lid 1 Sr). Voor gesprekken elders, zoals op een open terrein, geldt hetzelfde (art. 139b lid 1 Sr). Een gesprek waaraan u zelf deelneemt, valt daar niet onder.
De Belastingdienst schrijft op zijn eigen website over een geluidsopname van een gesprek: “Dat mag bijna altijd.” Hij noemt daarbij spelregels: meld minimaal een week van tevoren dat u wilt opnemen, maak de opname niet openbaar en deel haar niet via sociale media. Bij een onaangekondigd bezoek kan dat niet; volgens dezelfde spelregels meldt u het dan uiterlijk vóór het gesprek. Bewerk de opname niet en geef een kopie als de Belastingdienst daarom vraagt. Ook staat in de spelregels dat u geen opname maakt “van toezichtshandelingen, zoals een controle bij de Douane”. Dit zijn regels van de Belastingdienst zelf, geen wet. Een controle of hertaxatie kan de Belastingdienst als toezichtshandeling aanmerken.
- Is het bezoek aangekondigd, meld dan bij de afspraak dat u het gesprek wilt opnemen.
- Zeg aan het begin van elk gesprek dat u wilt opnemen. Wij raden aan dat altijd te melden.
- Maak de opname niet openbaar. Gebruik haar voor uw eigen dossier en deel haar alleen met uw adviseur of taxateur.
- Wil de medewerker niet dat u opneemt, noteer dat dan, maak aantekeningen en stuur na afloop de e-mail met uw eigen versie.
- Hangt er een camera in uw showroom, zorg dan dat het cameratoezicht duidelijk is aangegeven (art. 441b Sr).
Dreigen met een boekenonderzoek
Een boekenonderzoek is een gewone bevoegdheid van de inspecteur: hij mag gegevens, inlichtingen en boeken opvragen (art. 47 AWR). Het is geen straf voor een rechtsstandpunt. Een bestuursorgaan mag een bevoegdheid niet gebruiken voor een ander doel dan waarvoor zij is gegeven (art. 3:3 in verbinding met art. 3:1 lid 2 Awb). Een boekenonderzoek dient om de belasting juist vast te stellen, niet om een rechtsstandpunt te ontmoedigen. Wordt er bij een bezoek mee gedreigd, noteer dan wie het zei en wat er letterlijk werd gezegd, en vraag om de aankondiging op papier. Werk aan een onderzoek mee zoals de wet het vraagt. Leidt het onderzoek tot een naheffingsaanslag, dan staat daartegen bezwaar open.
Onder druk gezet bij een hertaxatie, PTX-controle of onaangekondigd bezoek? Leg het vast
Autohandelaren en taxateurs melden de laatste weken hoe zij worden bejegend bij hertaxaties, bij controles in de Pilot Taxatie (PTX) en bij onaangekondigde bezoeken. De melders beschrijven dat zij zich geïntimideerd voelen. Het gaat om ervaringen van melders.
Of achter dit optreden een instructie of beleid zit, weten wij niet. Een document waaruit dat blijkt, hebben wij niet gezien. Het is wel een vraag die een antwoord verdient, net als de vraag wie hiervoor verantwoordelijk is. Over de Pilot Taxatie en over de werkwijze bij een “onjuiste aangifte bpm” zijn Woo-verzoeken ingediend.
Wat de wet van de Belastingdienst vraagt, staat wel vast. “Het bestuursorgaan vervult zijn taak zonder vooringenomenheid” (art. 2:4 lid 1 Awb), en het gebruikt een bevoegdheid niet voor een ander doel dan waarvoor zij is gegeven (art. 3:3 Awb).
Leg vast wat er gebeurde
- Schrijf dezelfde dag op: datum, tijd, plaats, wie erbij was, naam en functie van de medewerkers en wat er letterlijk is gezegd.
- Was u getuige, als medewerker, klant, collega-handelaar of taxateur? Schrijf dan uw eigen verklaring, in uw eigen woorden, met datum en handtekening.
- Bewaar een opname onbewerkt. Stel camerabeelden van het bezoek dezelfde dag veilig, voordat ze worden overschreven.
Gebruik het bij een klacht
Een klacht kan iedereen indienen, ook een getuige: de wet spreekt van gedragingen “jegens hem of een ander” (art. 9:1 lid 1 Awb). Voeg uw verslag en de verklaringen toe. Meld dat u een opname heeft en bied aan die te laten beluisteren. Hoe u een klacht indient, leest u hieronder.
Meld het ook bij het meldpunt
Een klacht gaat over één bezoek. Of het om incidenten gaat of om een patroon, wordt pas zichtbaar als meerdere handelaren los van elkaar hetzelfde vastleggen. Meld uw ervaring daarom ook bij kentekenstop.nl, het meldpunt van Stichting ROTA.
Naar de media: uw verhaal wel, de opname niet zelf online
U mag een journalist vertellen wat u heeft meegemaakt. Begin met uw verslag en de verklaringen van getuigen. Voor een opname ligt het anders.
- De spelregels van de Belastingdienst zeggen dat u een opname niet openbaar maakt en niet via sociale media deelt. Dat zijn regels van de Belastingdienst zelf, geen wet.
- Wat wel wet is: stem, naam en beeld van een medewerker zijn persoonsgegevens (AVG), en voor beeld geldt het portretrecht (art. 21 Auteurswet). Zet een opname daarom niet zelf online en noem geen namen van medewerkers in het openbaar.
- Laat een journalist de opname beluisteren als bewijs voor uw verhaal. De redactie beslist over publicatie en maakt personen zo nodig onherkenbaar. Voor journalistiek werk kent de privacywet uitzonderingen (art. 43 UAVG).
- Wilt u anoniem blijven, spreek dat dan vooraf af. Een journalist kan weigeren te zeggen van wie hij zijn gegevens heeft (art. 218a Sv).
- Blijf bij wat er is gezegd en gedaan. Beschuldig niemand van een strafbaar feit.
Gaat het u om de werkwijze en niet om één bezoek?
Dan zijn er naast de klacht meer wegen. De Nationale ombudsman kan uit eigen beweging een onderzoek instellen (art. 9:26 Awb); meerdere klachten over hetzelfde optreden kunnen daarvoor aanleiding zijn. U kunt de vaste commissie voor Financiën van de Tweede Kamer schrijven. En wie meent dat Nederland het Europese recht schendt, kan dat melden bij de Europese Commissie; niet elke melding leidt tot een onderzoek. Bij de Commissie loopt een klacht over de Nederlandse bpm en artikel 110 onder nummer CPLT(2025)00483, ingediend door Gerd Schippers op persoonlijke titel.
Een klacht indienen over de manier waarop u bent behandeld
“Een ieder heeft het recht om over de wijze waarop een bestuursorgaan zich in een bepaalde aangelegenheid jegens hem of een ander heeft gedragen, een klacht in te dienen bij dat bestuursorgaan” (art. 9:1 lid 1 Awb). Wat een medewerker doet, geldt daarbij als gedraging van de Belastingdienst zelf (art. 9:1 lid 2 Awb). Ook een getuige kan dus klagen.
Stap 1: klacht bij de Belastingdienst
- Online met het klachtenformulier op belastingdienst.nl. Daarvoor heeft u DigiD nodig.
- Per brief aan: Klacht, Belastingdienst, de directeur, Postbus 4660, 6803 EP Arnhem.
- Per telefoon via de BelastingTelefoon, 0800 0543. Voor klachten op werkdagen van 8.00 tot 17.00 uur.
Noem de naam van de medewerker, de datum, de plaats en wat er letterlijk is gezegd. Stuur kopieën mee van uw aantekeningen en e-mails, geen originelen. Volgens de Belastingdienst kan het onderzoek naar een klacht zes weken duren.
Stap 2: de Nationale ombudsman
Bent u niet tevreden over hoe de Belastingdienst uw klacht heeft behandeld, of heeft u na zes weken nog geen reactie, dan kunt u zich wenden tot de Nationale ombudsman. Dat kan online of via het gratis nummer 0800 33 55 555 (werkdagen 9.00 tot 17.00 uur). U kunt daarnaast een brief sturen aan de commissie voor de Verzoekschriften en de Burgerinitiatieven van de Tweede Kamer of de commissie voor de Verzoekschriften van de Eerste Kamer.
Klachten over de FIOD
Voor de FIOD geldt een eigen route: het klachtformulier op fiod.nl of een brief aan FIOD, t.a.v. de klachtenfunctionaris, Postbus 19266, 3501 DG Utrecht.
Een klacht gaat over de manier waarop u bent behandeld, niet over de hoogte van de bpm. Tegen een naheffingsaanslag maakt u bezwaar, binnen zes weken.
Wat u doet, op een rij
- Vraag om het legitimatiebewijs en noteer naam, functie, onderdeel, datum en tijd.
- Meld dat u het gesprek wilt opnemen. Weigert de medewerker, maak dan aantekeningen.
- Laat het volledige taxatierapport en de inkoopfactuur zien. Feitelijke vragen beantwoordt u zelf. Voor de vakinhoudelijke en juridische onderbouwing van het rapport mag u verwijzen naar uw taxateur.
- Toon de auto in de staat waarin hij bij de opname was en laat niets herstellen voor de controle.
- Vraag elke bewering per brief of e-mail, met de wettelijke grondslag.
- Stuur dezelfde dag zelf een e-mail met wat er volgens u is gezegd.
- Was er iemand bij? Vraag die persoon dezelfde dag om een eigen, ondertekende verklaring.
- Werk mee aan vragen om gegevens en boeken.
- Voelt u zich geïntimideerd, dien dan een klacht in bij de Belastingdienst en daarna, als dat nodig is, bij de Nationale ombudsman.
- Komt er een naheffingsaanslag, maak dan binnen zes weken bezwaar. Uw taxateur levert de inhoudelijke onderbouwing.
Eerlijk over het risico
- Dat een beroep op artikel 110 mag, betekent niet dat het slaagt. Een rechter kan het afwijzen, onder meer met een verwijzing naar HR 2025:1134. Een naheffing met rente is mogelijk.
- In HR 2024:147 ging het om een ex-schadeauto waarvan het taxatierapport niet strookte met de staat van de auto bij de aangifte (r.o. 3.3.1). Voor dat geval eiste de Hoge Raad bewijs van de werkelijke handelswaarde op basis van deskundigenonderzoek: “Een verwijzing naar een algemeen bekend feit en/of een schatting in goede justitie is niet voldoende” (r.o. 3.6.2).
- Een pleitbaar standpunt beschermt alleen bij juiste feiten. Geef uw taxateur de juiste kilometerstand, het juiste aankoopbedrag en de echte staat van de auto.
Grenzen van dit stuk
Dit is algemene voorlichting, geen advies in een individueel dossier. De wetteksten en uitspraken zijn letterlijk nagelezen, peildatum 20 november 2026.
Bronnen
Wetsartikelen: art. 1:3, 2:4, 3:1, 3:3, 5:10a, 9:1 en 9:26 Algemene wet bestuursrecht; art. 26, 47 en 50 Algemene wet inzake rijksbelastingen; art. 139a, 139b en 441b Wetboek van Strafrecht; art. 218a Wetboek van Strafvordering; art. 43 Uitvoeringswet AVG; art. 21 Auteurswet.
S-TAX Auto-Taxaties
Deurnestraat 15, 6843 PM Arnhem
[email protected] · 06 5435 0254 · www.s-tax.nl
S-TAX blijft als onafhankelijk taxatiebureau buiten bezwaar- en beroepsprocedures. Dit stuk is algemene voorlichting.
Zelf uw BPM berekenen of een taxatie aanvragen?
Bereken gratis uw rest-BPM met onze calculator, of vraag direct een BPM-taxatie aan bij een taxateur met ROTA en VTC 16002. Rapport binnen 24 uur, juridisch verdedigbaar.
Blondy over artikel 110: zo’n verbod bestaat niet
Blondy is een met AI gemaakte presentator van S-TAX. Arnhem, 20 november 2026 Blondy, de digitale AI-assistent van S-TAX, vat in een korte video...
Lees het artikel
Blondy over de BPM-geheimen: het verslag dat er al was
Blondy, de digitale AI-assistent van S-TAX, vat in een korte video samen waarom het verslag van een overleg tussen de fiscus en de makers...
Lees het artikel
De BPM-geheimen: het verslag dat nog geschreven moest worden, was er al
Eerst moest het verslag nog worden geschreven. Daarna was het "nog niet vastgesteld". Elf dagen later schreven de beleidsmakers in Den Haag dat het...
Lees het artikelPlan de opname van uw volgende partij.
Gerd Schippers is uw vaste contactpersoon. Bel, chat of app, en wij plannen de opname in.