
BOVAG klaagt over een handhaving die het zelf jarenlang vroeg
Arnhem, 22 oktober 2026
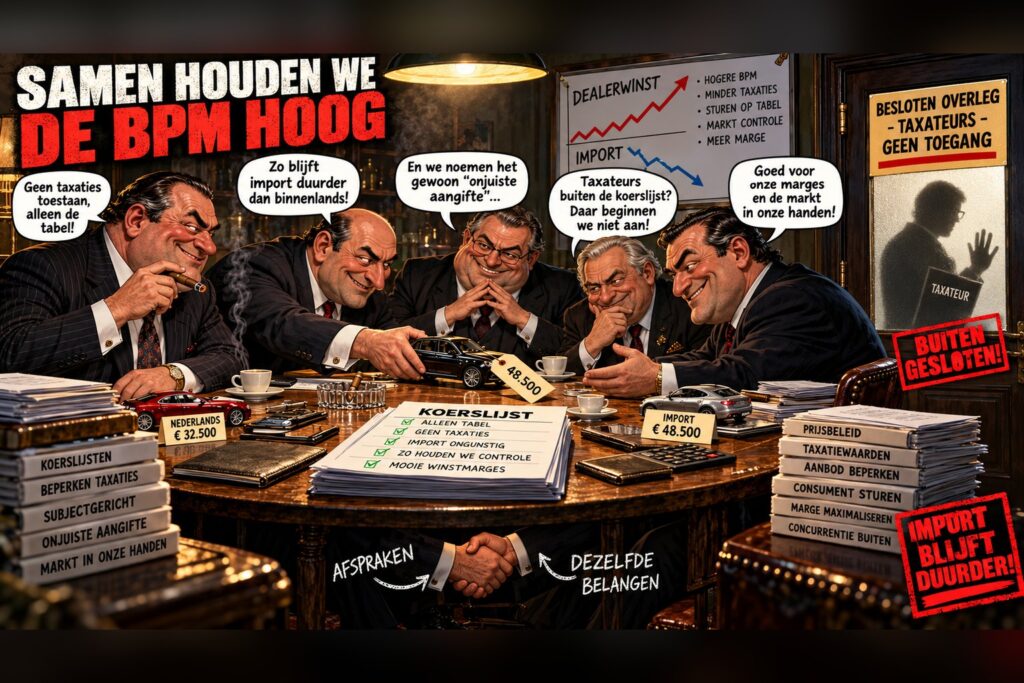
Sinds juni 2026 voert de Belastingdienst wat de vakpers een “ongekend zomeroffensief” tegen BPM-taxatierapporten noemt. Volgens BOVAG zijn ongeveer 1.200 importauto’s opgeroepen voor een schouw, volgens de vakpers (BKAN 11-08-2026) daalde het aandeel aangiften op taxatie van rond 40% naar ruim 30%, en wie zijn rapport kwijtraakt krijgt een brief “onjuiste aangifte”, waartegen als zodanig geen bezwaar openstaat. BOVAG meldt nu dat bij 95% van de gecontroleerde auto’s volgens de Belastingdienst geen schade was die de taxatie rechtvaardigt, en noemt de handhaving “plots” en “zeer intensief”. Stichting ROTA heeft de Woo-stukken, Kamerstukken en BOVAG-publicaties naast elkaar gelegd. Daaruit blijkt dat BOVAG sinds 2013 om strengere controle op taxatierapporten vraagt, dat BOVAG bij elke schakel van de norm betrokken was, en dat die norm Europeesrechtelijk op zijn minst kwetsbaar is.
Het cijfer van 95% komt van BOVAG, niet van de Belastingdienst
Op 09-10-2026 meldde BOVAG na een gesprek met de Belastingdienst dat van juni tot september zo’n 1.200 voertuigen met een taxatierapport zijn opgeroepen, dat bij 5% schade werd vastgesteld en dat de overige 95% een brief “over verbetering van de aangifte” kreeg. De vakpers maakte daar “95% afgewezen” van. De Belastingdienst heeft dit cijfer zelf nergens gepubliceerd. Het is het eigen oordeel van de dienst over een op risico geselecteerde groep auto’s, vastgelegd in brieven waartegen als zodanig geen bezwaar openstaat. Voor zover bekend heeft geen rechter die oordelen getoetst. Het enige handhavingscijfer bereikte de markt dus via de brancheorganisatie van de binnenlandse handel, met daaraan gekoppeld het advies aan de leden om de koerslijst of de tabel te gebruiken.
In hetzelfde bericht zegt BOVAG “niet gelukkig” te zijn met de handhaving “na jaren van zeer beperkte controle, waardoor een ongewenste praktijk is ontstaan”. De vakpers schreef op 27-07-2026 iets anders: “Grote dealers en de Bovag zijn helemaal niet ongelukkig met het offensief.”
BOVAG vraagt al dertien jaar om strengere controle
De publieke lijn van BOVAG is constant. 2013: “De mazen zijn nu te groot.” 2018: “taxateurs verzinnen of vergroten schades”. 2020, BOVAGkrant: het taxatierapport “kan zorgen voor een oneerlijke concurrentie”. Oktober 2022, over de verlaging van het schadeforfait: “Dat de overheid hier iets aan wil doen juichen wij toe.” Al vond BOVAG 31% “wel heel laag”. Het ministerie van Financiën noteerde op 21-03-2025: “De brancheorganisaties BOVAG en RAI bepleiten de aanpak van misstanden rondom bpm en de parallelimport.” In de consultatiereactie van 28-05-2025 vroeg BOVAG een marge van “10% of 15%” in plaats van de 25% die het ministerie zelf voorstelde. Die reactie werd na sluiting van de consultatie per mail ingediend en werd pas via de Woo bekend.
Achter gesloten deuren is BOVAG gastheer van het Platform Koerslijsten, waarin de Belastingdienst sinds 2018 met de commerciële koerslijstaanbieders de waardering van gebruikte auto’s afstemt. In 2019 was BOVAG ook voorzitter; het ministerie noteerde toen: “Het overleg vindt plaats onder voorzitterschap van de Bovag.” Het archief lag bij BOVAG. Taxateurs zitten er niet bij. Ook een dealerholding die wilde aanschuiven “wordt afgewezen”.
De 31%: een onderzoek dat als schild werd ingezet
De norm die bepaalt hoeveel schade een taxateur mag meewegen, het schadeforfait van 31%, rust op een enkel onderzoek. Het ministerie van Financiën vroeg daarvoor, voor zover uit de Woo-stukken blijkt, één bureau om een offerte: “is VSM Insight gevraagd een offerte op te stellen” (MinFin-mail 23-02-2021). Een motivering voor die keuze is op het Woo-verzoek niet verstrekt. Het ministerie wist bij de gunning voor wie dat bureau werkte: de offerte noemt als eerste referentie “Impactstudies in opdracht van BOVAG (in 2018, 2019 en 2020)”, en ook tijdens het onderzoek, in 2022, leverde het bureau werk af voor BOVAG. In het team zat een oud-medewerker van BOVAG, de manager research & insights, die daar “verantwoordelijk [was] voor data-analyse, rapportages en marktonderzoek”. Het onderzoek gebruikte onder meer data van RDC, destijds via Bovemij voor de meerderheid van BOVAG en sinds 01-07-2026 voor 100%. In de begeleidingscommissie zat BOVAG, naast onder meer RAI en DRZ; taxateurs, de beroepsgroep over wie de norm gaat, zaten er niet in. De rekening, EUR 37.420 excl. btw (EUR 45.278,20 incl. btw), betaalde het ministerie, dat zelf belang had bij een laag percentage: in de interne afwegingstabel staat bij een lager percentage “Meer opbrengst” (Q&A MinFin 23-09-2022).
Wat er wanneer is opgeleverd, is niet na te gaan. De overeenkomst legde de oplevering vast op 09-07-2021. In december 2021 is het volledige bedrag gefactureerd “conform offerte”. Het rapport dat naar de Kamer ging, dateert van 01-07-2022, en de schadeanalyse werd in juni 2022 nog gewijzigd; een eerdere versie zit niet bij de Woo-stukken en de datasets zijn “niet met mijn ministerie gedeeld”. De onderzoekers adviseerden 23%. Het ministerie koos 31%, de mediaan. Uit hetzelfde onderzoek koos het ministerie voor de afschrijvingstabel een dekking van 95% van de markt; voor de schade koos het de mediaan, waarbij de helft van de gemeten gevallen boven de norm ligt. De Kamer kreeg op de eerste pagina van de brief “gemiddeld 31%” te lezen; het gemiddelde was 37%, en pas verderop in de brief staat dat het om de mediaan gaat.
Hoe het ministerie het onderzoek wilde inzetten, staat in de nota aan de staatssecretaris van 06-09-2022. De wijzigingen “kunnen naar verwachting in algemene zin rekenen op steun van BOVAG en RAI”, en kritiek van de taxatiebranche “kan echter worden weerlegd onder verwijzing naar het opgeleverde onderzoek”. Het onderzoek werd dus voor de Kamerbrief al ingezet als antwoord op de beroepsgroep die er niet bij zat. Een rechtbank noemde het in augustus 2026 “onafhankelijk” (ECLI:NL:RBNHO:2026:11000, r.o. 36), zonder dat deze feiten haar, voor zover uit de uitspraak blijkt, waren voorgelegd. Of de uitkomst door deze banden is beïnvloed, kan niemand van buiten vaststellen: de data zijn nooit openbaar gemaakt en niet met het ministerie gedeeld. Vast staat wie betaalde, wie aan tafel zat, dat onder meer een BOVAG-bedrijf data leverde, wie in het team zat, en dat de uitkomst tegen het advies in naar boven is bijgesteld.
De brief “onjuiste aangifte” snijdt het tegenbewijs af
Wie na een schouw zijn taxatierapport verliest, krijgt geen aanslag maar een brief: de aangifte wordt “niet gebruikt”, er volgt geen fiscaal akkoord, er moet een nieuwe aangifte op tabel of koerslijst komen, en een nieuw taxatierapport is niet meer mogelijk als het RDW-onderzoek al is afgerond (voorbeeldbrief 24-06-2026). De brief is ondertekend “Namens de inspecteur”, zonder naam. Tegen de brief zelf staat geen bezwaar open. De inspecteur vond in een procedure twintig minuten opname door een taxateur te kort; de rechtbank zag daarin geen reden het rapport opzij te zetten (ECLI:NL:RBNHO:2026:5908, r.o. 15-16). Oproepen voor de eigen schouw die ROTA in dossiers heeft gezien noemen ongeveer vijftien minuten. Op het Woo-verzoek naar deze werkwijze was per 07-10-2026 geen besluit genomen, ook niet na ingebrekestelling.
Europees recht stelt een harde voorwaarde
Het Hof van Justitie heeft in Gomes Valente (C-393/98) bepaald wanneer een lidstaat met een forfaitaire tabel mag werken: de eigenaar van een geïmporteerde auto moet de toepassing ervan op zijn auto “in rechte” kunnen betwisten, en de belasting mag “niet, zelfs niet in een klein aantal gevallen” hoger zijn dan op een vergelijkbare binnenlandse auto (r.o. 31 en 37). Een tabel die volgens het eigen onderzoek 95% van de markt dekt, laat per definitie gevallen over waarin hij niet klopt. Juist daar bestaat de taxatiemethode in de Wet BPM voor.
De Europese Commissie stelde op 09-07-2025 beroep in tegen Griekenland (C-451/25), onder meer omdat Griekenland “importeurs van gebruikte voertuigen [belet] een controlesysteem te gebruiken dat de eigenaar in staat zou kunnen stellen te profiteren van een lagere historische belasting”. Dat lijkt sterk op wat een brief zonder bezwaar, gevolgd door een verplichte aangifte op tabel of koerslijst, in Nederland doet. Het ministerie noemt zelf in de conceptregeling digitalisering BPM het risico dat stelselmatige controle van de materiële toestand bij de keuring “strijdig kan zijn met artikel 34 VWEU”, en weerlegt dat vervolgens in dezelfde tekst. Een handhaving die het tegenbewijs alleen op papier laat bestaan, kan daarmee in strijd zijn met art. 110 VWEU zoals het Hof het uitlegt.
Wat ROTA vraagt
- Aan BOVAG: op welke basis ontvangt BOVAG handhavingscijfers van de Belastingdienst die niet openbaar zijn, en waarom voert BOVAG over de taxatiecontroles wel overleg met de fiscus maar niet met de taxatiebranche?
- Aan de Belastingdienst: waarom is de brief “onjuiste aangifte” geen voor bezwaar vatbare beschikking, en welke rechtsbescherming heeft de aangever dan?
- Aan de staatssecretaris: waarom is 31% gekozen en niet de geadviseerde 23%, waarom stond in de Kamerbrief “gemiddeld 31%” terwijl het gemiddelde 37% was, en zijn de banden tussen het onderzoeksbureau en BOVAG bij de opdracht gewogen?
De keuze ligt in Den Haag, niet bij de taxateurs: respecteer het recht op tegenbewijs, of schaf de BPM af. Het volledige rapport “De kamer zonder taxateurs” (versie 5, 22-10-2026, 20 pagina’s) kunt u hieronder downloaden. Elke bewering draagt een bronlabel; wat de bronnen niet dragen, staat er ook in.
Bronnen
›ROTA 07-10-2026: onjuiste aangifte
›Woo-besluit forfaits BPM (2023)
Woo-besluiten over de koerslijstoverleggen
›Woo koerslijstoverleggen 2023-2024 (14-01-2025)
›Woo totstandkoming BPM-regels en Platform Koerslijsten (29-08-2025)
›Woo regelgeving koerslijsten en taxatierapporten (22-12-2025)
›Woo koerslijst- en bpm-overleggen 2025 (18-02-2026)
Eerder verschenen
Wie beslist er eigenlijk dat uw bpm-aangifte onjuist is?
Eerder verschenen
Pilot PTX: Woo-verzoek over de Pilot Taxatie BPM
S-TAX Auto-Taxaties
Deurnestraat 15, 6843 PM Arnhem
[email protected] · 06 5435 0254 · www.s-tax.nl
Dit bericht en het rapport zijn een uitgave van Stichting ROTA. S-TAX blijft als onafhankelijk taxatiebureau buiten bezwaar- en beroepsprocedures; de Woo-verzoeken en procedures zijn een zelfstandig initiatief van Stichting ROTA.
Zelf uw BPM berekenen of een taxatie aanvragen?
Bereken gratis uw rest-BPM met onze calculator, of vraag direct een BPM-taxatie aan bij een taxateur met ROTA en VTC 16002. Rapport binnen 24 uur, juridisch verdedigbaar.
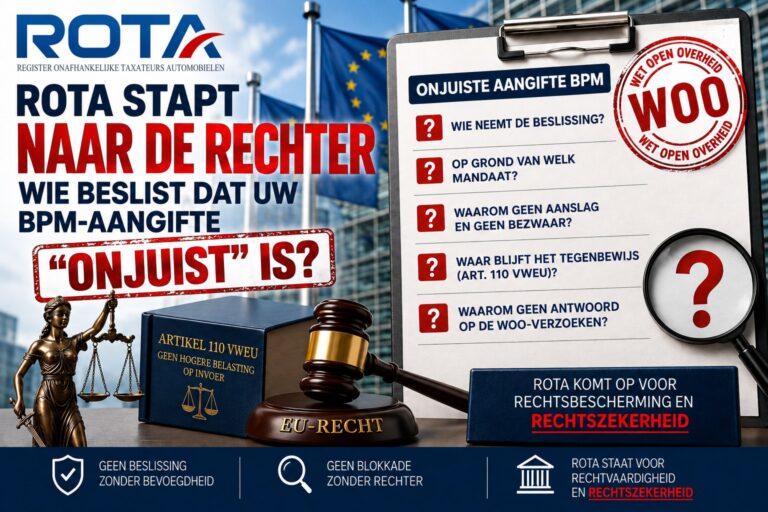
Wie beslist er eigenlijk dat uw bpm-aangifte “onjuist” is?
Wie een auto importeert en de bpm laat berekenen op basis van een taxatierapport, kan een bericht krijgen dat de aangifte "onjuist" is. Er...
Lees het artikel
Pilot PTX: de Belastingdienst rapporteert als succes dat importeurs hun tegenbewijs opgeven
Stichting ROTA heeft een Woo-verzoek ingediend met vijftien categorieën over de Pilot Taxatie BPM, een programma dat in juni 2026 is gestart maar in...
Lees het artikel
ROTA stapt naar Brussel: klacht tegen Nederland om “onjuiste aangifte”-blokkade van de Belastingdienst
Stichting ROTA heeft bij de Europese Commissie een klacht ingediend tegen Nederland. De Belastingdienst blokkeert de kentekenregistratie van importautos met een brief die geen...
Lees het artikelPlan de opname van uw volgende partij.
Gerd Schippers is uw vaste contactpersoon. Bel, chat of app, en wij plannen de opname in.