
Rechter haalt streep door de kneveling van het tegenbewijs bij de 31%-regeling
Arnhem, 6 november 2026
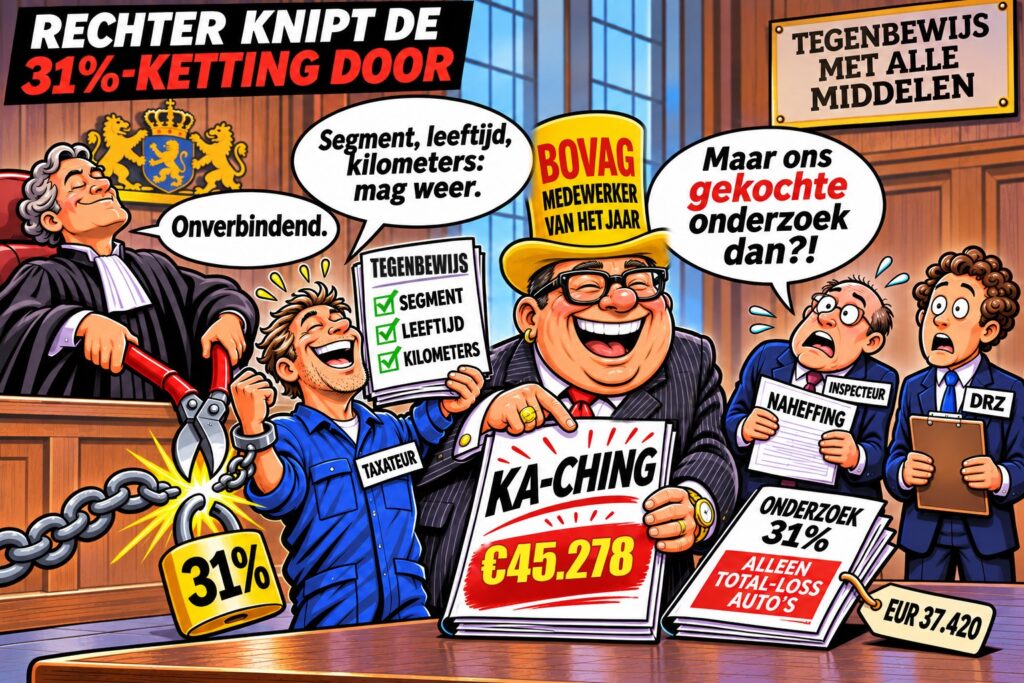
De Rechtbank Noord-Nederland heeft op 29 oktober 2026 de beperkingen van de tegenbewijsregeling bij het 31%-schadeforfait onverbindend verklaard. De regel dat tegenbewijs geen betrekking mag hebben op autosegment, leeftijd of kilometrage is volgens de rechtbank in strijd met het evenredigheidsbeginsel. Het forfait van 31% blijft bestaan, maar alleen als tegemoetkoming aan de aangever: de eerste 31% waardevermindering hoeft niet meer bewezen te worden, en daarboven mag het tegenbewijs met alle middelen worden geleverd. In de zaak zelf stelde de rechtbank het waardeverlies vast op 50% en verminderde zij de naheffingsaanslag BPM tot EUR 3.079. De uitspraak is op 3 november 2026 gepubliceerd onder ECLI:NL:RBNNE:2026:4639.
Sinds 1 januari 2023 schrijft onderdeel 3.5 van Bijlage I bij de Uitvoeringsregeling Bpm voor dat schade aan een te taxeren auto voor 31% van de getaxeerde herstelkosten als waardevermindering telt. Tegenbewijs is toegestaan, maar mag volgens dezelfde bepaling “in ieder geval niet in algemene zin betrekking hebben op het autosegment, de leeftijd of de kilometrage van het motorrijtuig”. Precies die zin is nu door een meervoudige belastingkamer buiten werking gesteld.
Wat de rechtbank besliste
De zaak ging om een uit Duitsland geïmporteerde Mercedes-Benz E 400 d 4matic AMG Line (eerste toelating 27 juni 2022, 37.109 kilometer). De taxateur van de aangever begrootte de schade op EUR 10.466 en nam die voor 100% als waardevermindering. De Belastingdienst liet de auto hertaxeren door Domeinen Roerende Zaken (DRZ). DRZ kwam op EUR 2.446 schade, en de inspecteur nam daarvan 31% in aanmerking: EUR 758. Op die basis legde hij op 24 november 2023 een naheffingsaanslag op van EUR 4.419, in bezwaar verminderd tot EUR 3.191.
De rechtbank volgde de inspecteur in de hoogte van het schadebedrag van EUR 2.446. Maar over het percentage oordeelde zij anders. Zij toetste onderdeel 3.5 van Bijlage I aan het evenredigheidsbeginsel, volgens het stappenplan dat de Hoge Raad op 12 juli 2024 heeft gegeven voor de toetsing van lagere regelgeving (ECLI:NL:HR:2024:1060). De uitkomst:
- De beperkingen van de tegenbewijsregeling in onderdeel 3.5 zijn onverbindend. Tegenbewijs over segment, leeftijd en kilometrage mag niet langer categorisch worden uitgesloten.
- Het forfait van 31% zelf blijft overeind, als “bewijsrechtelijke tegemoetkoming”: de aangever hoeft de eerste 31% niet te bewijzen.
- Het tegenbewijs dat overblijft is er een “zonder beperkingen” en kan “met alle middelen worden geleverd”.
- Omdat geen van beide partijen het juiste percentage aannemelijk had gemaakt, stelde de rechtbank het waardeverlies in goede justitie vast op 50%.
- De naheffingsaanslag gaat van EUR 3.191 naar EUR 3.079. De inspecteur betaalt daarnaast EUR 727 en de Minister EUR 273 schadevergoeding wegens overschrijding van de redelijke termijn.
De inspecteur probeerde het verlies nog te beperken met een beroep op interne compensatie: hij wilde terugkomen op de ex-rental koerslijst die hij in bezwaar zelf had gebruikt. De rechtbank wees dat af wegens strijd met het vertrouwensbeginsel en de goede procesorde. De inspecteur had de aangever in bezwaar op dit punt gevolgd en kwam pas op de zitting met een duidelijk standpunt. De rechtbank: “Alles afwegend had dit echt eerder gemoeten.”
Waarom de beperking sneuvelde: een onderzoek dat niet past op de praktijk
Het percentage van 31% komt uit een onderzoek dat het ministerie van Financiën liet uitvoeren door het bureau VMS | Insight. De rechtbank stelt vast dat dit onderzoek is gebaseerd op een dataset van auto’s die economisch total loss waren verklaard: auto’s waarbij herstel niet meer loont. De onderzoekers schreven zelf dat niet is vast te stellen of die dataset representatief is voor alle voertuigen. De regelgever wist dat, maar gebruikte de uitkomsten toch, omdat het de “inschatting” van de onderzoekers was dat andere schadevoertuigen vergelijkbare resultaten zouden geven. Waar die inschatting op is gebaseerd, blijft volgens de rechtbank onduidelijk en is “ook lastig te aanvaarden”.
Daar komt bij dat het ministerie koos voor de mediaan. De rechtbank rekent voor wat dat betekent: een regeling die per definitie in de helft van de gevallen te weinig waardevermindering toekent. Die helft van de belastingplichtigen is aangewezen op de tegenbewijsregeling. En juist die regeling is, in de woorden van de rechtbank, “zodanig uitgekleed dat mogelijk relevante argumenten om te komen tot een reële waardevermindering categorisch worden uitgesloten”. De uitsluiting van segment, leeftijd en kilometrage is gemotiveerd met een verwijzing naar het onderzoek. Maar dat onderzoek ging over total-loss auto’s, en elke uitleg waarom dezelfde conclusie geldt voor normaal functionerende auto’s met herstelbare schade ontbreekt. Conclusie van de rechtbank: “Hiermee schiet de regeling haar doel voorbij.”
Hoe die 31% tot stand kwam
S-TAX beschreef op 22 oktober 2026 hoe het onderzoek achter het forfait is opgezet. Het ministerie van Financiën vroeg in februari 2021 een offerte aan bij een bureau dat van 2018 tot en met 2020 impactstudies voor BOVAG had uitgevoerd en ook in 2022 voor BOVAG werkte. In het onderzoeksteam zat een voormalig BOVAG-medewerker. In de begeleidingscommissie zaten BOVAG, RAI en DRZ. Taxateurs zaten er niet in. Het ministerie betaalde EUR 37.420 exclusief btw.
De onderzoekers adviseerden 23%. Het ministerie koos 31%, de mediaan. In de Kamerbrief van 30 september 2022 werd dat percentage gepresenteerd als “gemiddeld 31%”, terwijl het rekenkundig gemiddelde in het onderzoek 37% was. En aan dat onderzoek, over total-loss auto’s, ontleende de staatssecretaris vervolgens de stelling dat segment, leeftijd en kilometrage geen rol spelen bij waardeverlies door schade. Die stelling werd als verbod in de regeling geschreven.
De rechtbank heeft dit verbod nu getoetst aan de onderbouwing die het ministerie zelf heeft gegeven, en die onderbouwing onvoldoende bevonden. Het onderzoek dat werd ingekocht om het forfait te verlagen, blijkt niet te dragen wat erop is gebouwd.
Een gesloten circuit
De zaak laat zien hoe de keten rond het schadeforfait in elkaar zit. Het ministerie koopt het onderzoek in en bepaalt het percentage. DRZ, dat in de begeleidingscommissie van datzelfde onderzoek zat, voert de hertaxaties uit waarop de inspecteur naheft. S-TAX beschreef op 2 november 2026 dat de Staat bij de Hoge Raad heeft erkend dat DRZ juridisch niet los staat van de Belastingdienst. En de inspecteur sloot, op basis van de regeling, de argumenten uit waarmee een taxateur een hoger waardeverlies zou kunnen onderbouwen.
In deze zaak was het DRZ-rapport de basis van de naheffingsaanslag. De rechtbank heeft het schadebedrag van DRZ gevolgd, maar heeft de regel die het tegenbewijs tegen het forfait inperkte, buiten werking gesteld. Daarmee is één schakel in die keten doorgeknipt.
Wat dit betekent voor het taxatierapport
De uitspraak geeft geen automatisch recht op een hoger percentage. De rechtbank wees in dezelfde uitspraak het standpunt af dat schade voor 100% als waardevermindering telt: het is volgens haar een feit van algemene bekendheid dat niet elke euro gecalculeerde schade een euro waardevermindering oplevert. Ook het beroep op het oude percentage van 72% voor auto’s met een eerste toelating vóór 2023 slaagde niet. De bewijslast voor een hoger percentage dan 31% blijft bij de aangever.
Wat wel verandert, is wat die aangever mag aanvoeren. Een onderbouwing die uitgaat van het segment van de auto, de leeftijd en de kilometerstand mag niet meer op voorhand terzijde worden gelegd. Voor de taxatiepraktijk betekent dit dat de schade-onderbouwing in het rapport zwaarder weegt dan ooit: concrete, op de auto toegespitste argumenten waarom de gecalculeerde schade in dit segment, bij deze leeftijd en deze kilometerstand tot meer dan 31% waardevermindering leidt.
Twee kanttekeningen. Dit is een uitspraak in eerste aanleg; de inspecteur kan binnen zes weken hoger beroep instellen bij het gerechtshof Arnhem-Leeuwarden. En de rechtbank heeft de vraag of de beperking ook in strijd is met artikel 110 VWEU uitdrukkelijk in het midden gelaten, omdat de aangever met de nationale toets al niet beter af kon zijn. Die Europeesrechtelijke vraag ligt dus nog open. De toelichting op de regeling noemt het “fiscaal discriminatieverbod” als derde reden waarom tegenbewijs laagdrempelig moet zijn. Dat het ministerie vervolgens zelf de drempel opwierp die de rechtbank nu heeft weggehaald, is wat ons betreft de kern van deze uitspraak.
Bronnen
- Rechtbank Noord-Nederland 29 oktober 2026, ECLI:NL:RBNNE:2026:4639 (publicatie 3 november 2026, NLF 2026/2347)
- Hoge Raad 12 juli 2024, ECLI:NL:HR:2024:1060 (exceptieve toetsing lagere regelgeving)
- Onderdeel 3.5 van Bijlage I bij de Uitvoeringsregeling Bpm 1992 (tekst 2023)
- Eindejaarsregeling 2022, Stcrt. 2022, 33377, p. 21-23
- Kamerbrief van 30 september 2022, Kamerstukken II 2022/23, 32 800, nr. 78
- S-TAX, “BOVAG klaagt over een handhaving die het zelf jarenlang vroeg”, 22 oktober 2026
- S-TAX, “Slager keurt eigen vlees: hoe de Staat DRZ gebruikt als controleur van BPM-taxaties”, 2 november 2026
S-TAX Auto-Taxaties treedt niet op in bezwaar- en beroepsprocedures en was niet betrokken bij deze zaak.
Dit bericht is opgesteld met ondersteuning van kunstmatige intelligentie. De inhoud is voor publicatie gecontroleerd en vastgesteld door de redactie van S-TAX, die er verantwoordelijk voor blijft. De illustratie bij dit bericht is met AI gegenereerd en is geen foto van een bestaande situatie.
Zelf uw BPM berekenen of een taxatie aanvragen?
Bereken gratis uw rest-BPM met onze calculator, of vraag direct een BPM-taxatie aan bij een taxateur met ROTA en VTC 16002. Rapport binnen 24 uur, juridisch verdedigbaar.
Blondy over de uitspraak: tegenbewijs bij de 31%-regeling weer met alle middelen
Blondy, de digitale AI-assistent van S-TAX, vat in een korte video de uitspraak van de Rechtbank Noord-Nederland over het tegenbewijs bij de 31%-regeling samen.
Lees het artikel
Blondy legt uit: geen kenteken na “onjuiste aangifte bpm”, wat kun je doen?
Blondy, de digitale assistent van S-TAX, vat in een korte film samen wat er gebeurt na een brief "Onjuiste aangifte bpm": geen kenteken, geen...
Lees het artikel
Geen kenteken, geen beschikking, geen rechter: ROTA opent kentekenstop.nl
Stichting ROTA opent kentekenstop.nl, een meldpunt en stilstandteller voor auto's die vaststaan na een brief onjuiste aangifte bpm. Anoniem melden kan, met de brief...
Lees het artikelPlan de opname van uw volgende partij.
Gerd Schippers is uw vaste contactpersoon. Bel, chat of app, en wij plannen de opname in.