
Arnhem, 1 september 2026
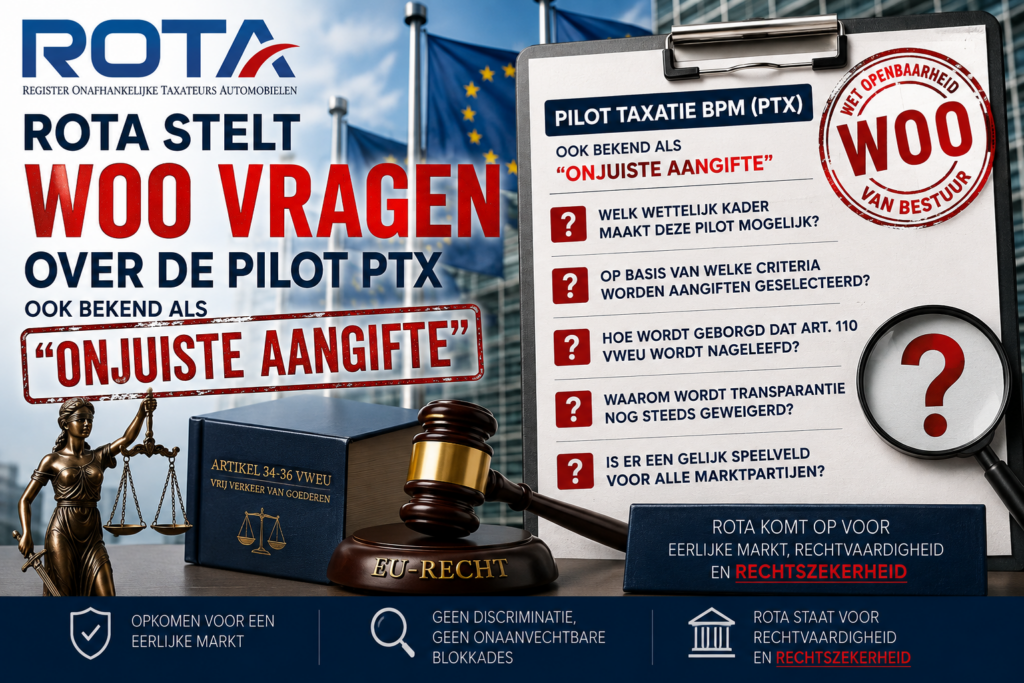
Stichting ROTA heeft een Woo-verzoek ingediend met vijftien categorieën over de Pilot Taxatie BPM, een programma dat in juni 2026 is gestart maar in geen enkel jaarplan, verantwoordingsrapport of beleidsbesluit voorkomt. De pilot kreeg pas op 1 september 2026 een naam.
Op 1 september 2026 stuurde staatssecretaris van Financiën E. Eerenberg de Tweede Kamer de stand-van-zakenbrief Belastingdienst (zaaknummer 2026Z17500, documentnummer 2026D40067). In bijlage 1 daarbij, documentnummer 2026D40068, staat onder onderdeel 18 voor het eerst zwart op wit wat de branche sinds juni aan den lijve ondervindt:
“In juni 2026 is de Belastingdienst gestart met de Pilot Taxatie (PTX). (…) De eerste resultaten van de pilot zijn inmiddels zichtbaar en positief. In de eerste weken is gemiddeld ruim € 3.000 aan BPM-vermindering per gecontroleerde aangifte voorkomen. Een deel van de aangiften wordt ingetrokken en opnieuw ingediend op basis van een koerslijst of tabel in plaats van een taxatierapport. Jaarlijks worden circa 130.000 aangiften BPM met taxatierapporten ingediend.”
Wat hier feitelijk staat
Lees die tweede zin nog een keer. De Belastingdienst meldt aan de Tweede Kamer als resultaat dat belastingplichtigen hun aangifte intrekken en overstappen op de forfaitaire tabel of een koerslijst.
De taxatiemethode is geen truc. Het is de tegenbewijsroute die de wetgever zelf in artikel 10, zevende lid, van de Wet BPM 1992 heeft neergelegd, en die Nederland op grond van artikel 110 VWEU moet aanbieden omdat een ingevoerd voertuig nooit zwaarder mag worden belast dan het restbedrag aan bpm dat besloten ligt in vergelijkbare, al in Nederland geregistreerde voertuigen. Dat tegenbewijsrecht moet effectief zijn, niet theoretisch.
Wanneer de uitvoering ertoe leidt dat aangevers die route verlaten en terugvallen op de forfaitaire tabel, is dat geen nalevingswinst. De tabel houdt geen rekening met de werkelijke staat van het voertuig en komt structureel hoger uit. Het bedrag van die verschuiving wordt door de Staat zelf gekwantificeerd: ruim 3.000 euro per gecontroleerde aangifte.
Drie vragen die de brief oproept
Hoeveel aangiften zijn er gecontroleerd? Het gemiddelde van ruim 3.000 euro is gepubliceerd zonder noemer, zonder meetperiode en zonder rekenbasis. Zonder dat aantal is de claim niet te controleren en niet te weerleggen. Een resultaat dat aan het parlement wordt gemeld, hoort navolgbaar te zijn.
Wordt er ook gemeten of er te veel is geheven? De brief noemt uitsluitend “voorkomen bpm-vermindering”. Er is geen tegenhanger gepubliceerd waaruit blijkt in hoeveel gecontroleerde gevallen de taxatie juist bleek, of de aangegeven bpm te hoog was. De Hoge Raad oordeelde op 24 maart 2023 (ECLI:NL:HR:2023:440) dat de inspecteur bij naheffing uit eigen beweging de voor de belastingplichtige gunstigste heffingsmaatstaf moet toepassen voor zover de beschikbare gegevens dat toelaten. Een controleprogramma dat maar in één richting meet, verhoudt zich daar moeizaam toe.
Waar is dit besloten? PTX komt niet voor in het Jaarplan Belastingdienst 2026, niet in het rapport Stand van de uitvoering Belastingdienst van juni 2026, niet in het Algoritmeregister en niet in enig gepubliceerd beleidsbesluit of Staatscourantpublicatie. Het nieuwsbericht van de Belastingdienst van 8 juli 2026 over extra controles noemde geen naam, geen startdatum, geen looptijd en geen cijfers. Toch worden er resultaten van gemeld en heeft het programma directe gevolgen: geen fiscaal akkoord betekent geen kenteken.
De beleidsgedachte is overigens niet nieuw. Al op 20 april 2023 kondigde het ministerie in Kamerstuk 32 800, nr. 80 een pilot aan waarbij inspecteurs aan de voorkant fysiek zouden beoordelen of werkelijk sprake is van waardeverminderende aspecten. Of PTX de uitvoering daarvan is, staat nergens.
En wie voert die hertaxaties eigenlijk uit?
Een vraag die tot nu toe onbeantwoord is gebleven: door wie worden de fysieke opnames en hertaxaties feitelijk verricht? ROTA vraagt om openbaarmaking van de naam en rechtsvorm van iedere betrokken organisatie, en, voor zover een private of externe partij is ingeschakeld, om de aanbestedingsstukken en de overeenkomsten.
Daarbij horen drie vragen die er wat ROTA betreft toe doen. Is de vergoeding van die partij geheel of gedeeltelijk afhankelijk van het aantal als onjuist aangemerkte aangiften of van het gecorrigeerde bpm-bedrag? Op grond van welk mandaat verricht zij handelingen in een fiscale procedure, en hoe verhoudt zich dat tot artikel 10:3 Awb en de geheimhoudingsplicht van artikel 67 AWR? En biedt die partij, of een aan haar gelieerde onderneming, zelf taxaties, koerslijsten of schadecalculaties aan op dezelfde Nederlandse markt?
Daarnaast vraagt ROTA naar de opleidings- en certificeringseisen van de mensen die deze hertaxaties uitvoeren. De Belastingdienst voert al jaren aan dat aan het beroep van taxateur geen wettelijke eisen worden gesteld en dat dit niet-naleving in de hand werkt. Als de hertaxateur van de Staat vervolgens zelf geen certificering nodig heeft, is dat een asymmetrie die uitleg verdient.
Vijftien categorieën
Het verzoek vraagt om documenten over PTX als programma, over het tijdvak 1 januari 2023 tot en met de datum van het besluit: de projectopdracht en het startbesluit, de scope en looptijd, de uitvoerder van de opnames en hertaxaties, de prestatie-indicatoren en meetdefinities, de onderbouwing van de gepubliceerde cijfers inclusief de gebruikte noemer, de uitvoeringscijfers per maand en per kantoor, de toetsing op te hoge heffing, de totstandkoming van de Kamerpassage en de bijbehorende beslisnota, de verplichte uitvoerings- en gegevensbeschermingstoetsen, de selectiecriteria en het gebruik van het algoritme BPM-Wegenrisico’s, en de evaluatie en besluitvorming over opschaling.
Het verzoek is uitdrukkelijk afgebakend tegen het lopende Woo-verzoek van 3 juli 2026 over de werkwijze “onjuiste aangifte bpm”, dat bij het ministerie in behandeling is onder kenmerk 2026-582 en waarvan de beslistermijn op 31 juli 2026 verstreek zonder besluit en zonder verdaging.
Het transparantieportaal viel uit
Het verzoek is op 1 september 2026 eerst ingediend via het Woo-verzoekenportaal van het ministerie van Financiën. Het formulier werd volledig doorlopen, inclusief bijlagen. Bij het verzenden gaf het portaal een storingsmelding: 500 Internal Server Error, Error ID sys-cb72e06f-562e-4c59-b457-ab013e0f8dc8. Herhaalde pogingen leverden dezelfde melding op. Het portaal vermeldt zelf dat het om een bètaversie in ontwikkeling gaat.
Het verzoek is daarom dezelfde dag per e-mail ingediend, met het verzoek 1 september 2026 als ontvangstdatum aan te houden. De beslistermijn van vier weken loopt daarmee af op 29 september 2026.
Waar het ROTA om gaat
Stichting ROTA bestrijdt niet dat de Belastingdienst controleert. Toezicht op de juistheid van taxatierapporten is legitiem en in het belang van elke taxateur die zijn vak serieus neemt. Waar het om gaat is dat een controleprogramma dat een wettelijke tegenbewijsroute feitelijk buiten gebruik stelt, gebaseerd hoort te zijn op een kenbare grondslag, meetbaar hoort te zijn in twee richtingen, en hoort te zijn omgeven met rechtsbescherming die die naam verdient.
Zolang de opdracht, de criteria, de meetdefinities en de uitvoerder niet openbaar zijn, kan niemand beoordelen of PTX de wet handhaaft of de wet omzeilt. Daarom deze vijftien vragen.
De twee stukken waar dit bericht op berust
Hieronder staan beide documenten. Links het verzoek dat ROTA heeft ingediend, rechts het overheidsstuk waarin de pilot voor het eerst wordt genoemd.
Het Woo-verzoek van Stichting ROTA
Vijftien categorieën documenten over de pilot, ingediend op 1 september 2026. Publicatieversie zonder contactgegevens. PDF, 7 pagina’s.
De Kamerbijlage met de PTX-passage
Bijlage 1 bij de stand-van-zakenbrief Belastingdienst van 1 september 2026, documentnummer 2026D40068. Onderdeel 18 staat op pagina 14 en 15. PDF, 22 pagina’s.
Stichting ROTA is het register van onafhankelijke taxateurs automobielen. Het Woo-verzoek is ingediend door G. Schippers, bestuurder van Stichting ROTA, in die hoedanigheid en met instemming van de stichting en de bij haar aangesloten taxateurs. Het volledige verzoek en de Kamerbijlage staan hierboven als PDF.
S-TAX Auto-Taxaties
Deurnestraat 15, 6843 PM Arnhem
info@s-tax.nl · 06 5435 0254 · www.s-tax.nl
Een S-TAX-taxatie wordt opgesteld conform artikel 110 VWEU en de geldende wet- en regelgeving. S-TAX blijft als onafhankelijk taxatiebureau buiten bezwaar- en beroepsprocedures; het Woo-verzoek over de Pilot Taxatie BPM is een zelfstandig initiatief van Stichting ROTA.
Zelf uw BPM berekenen of een taxatie aanvragen?
Bereken gratis uw rest-BPM met onze calculator, of vraag direct een BPM-taxatie aan bij een ROTA-erkend taxateur. Rapport binnen 24 uur, juridisch verdedigbaar.